Algo que suena muy complicado y que puede resultar algo difícil de calcular y gestionar es la minoración por incentivos a la inversión.
Por eso hemos pensado en que deberías saberlo todo acerca de esta deducción por la amortización de los activos.
Sigue leyendo para enterarte de todo.
Qué es la deducción por incentivos a la inversión
La deducción por incentivos a la inversión son cantidades que se pueden deducir en concepto de amortización del inmovilizado, ya sea material o inmaterial.
Se podrá hacer siempre que se correspondan con la depreciación que realmente sufren los diferentes activos debido a su funcionamiento, uso, disfrute o simplemente obsolescencia.
Cuándo se puede aplicar la minoración por incentivos a la inversión
Se podrá aplicar la minoración por incentivos a la inversión siempre que la cantidad sea el resultado de aplicar al precio de compra o al coste de producción alguno de los siguientes coeficientes:
El coeficiente de amortización lineal máximo.
El coeficiente de amortización lineal mínimo. Este se calcula a partir del periodo máximo de amortización.
Otro coeficiente de amortización lineal que se encuentre entre los dos anteriores.
Los activos nuevos que estén a disposición del sujeto pasivo en el último periodo impositivo cuando no excedan los 601,01€ se pueden amortizar libremente, siempre que no superen el límite de 3.005,06€ referido al periodo impositivo.
Cuantía amortizable en la inversión
Como hemos visto en el punto anterior, para poder aplicar la minoración por incentivos a la inversión es necesario atender a la siguiente tabla de amortización:
Activo
Coeficiente máximo
Período máximo
Edificios y construcciones
5%
40 años
Herramientas, equipos para el tratamiento de la información y programas informáticos
40%
5 años
Batea
10%
12 años
Barco
10%
25 años
Elementos de transporte y otro inmovilizado material
25%
8 años
Inmovilizado intangible
15%
10 años
Será amortizable el precio de adquisición o coste de producción sin tener en cuenta el valor residual.
Especificaciones a la hora de amortizar
Aunque la tabla de amortización es lo que se aplica en términos generales, existen algunos aspectos a tener en cuenta en el momento de calcular la minoración por incentivos a la inversión:
Edificaciones. No se podrá amortizar el precio de adquisición que corresponda al valor del suelo. Cuando no se conozca, se calculará con la prorrata entre el valor catastral del suelo y de la construcción en el año de adquisición.
Amortización agrupada. Sólo se podrá hacer cuando sean elementos patrimoniales que se encuentren en el mismo grupo de la tabla de amortización, siempre que se conozca la parte de amortización que corresponde a cada uno. En el resto de casos, la amortización se hará elemento por elemento.
Inicio de la amortización. En el inmovilizado material se amortizan desde que comiencen a funcionar y los de inmovilizado intangible desde el momento en que estén en condiciones de producir ingresos.
Vida útil. No podrá superar el coeficiente de amortización lineal máximo.
Bienes con opción a compra. Cuando no existan dudas de que se llevará a cabo, se deducirán las cuotas de amortización de los bienes, aplicando el coeficiente lineal sobre el precio de adquisición o coste de producción del bien.
Justificación. Para poder deducir la amortización es indispensable tener los justificantes de compra de los elementos que se amortizan y que estén registrados en los libros de bienes de inversión.
Compras de activos entre el 1 de enero del anterior ejercicio fiscal y el 31 de diciembre del siguiente año. Los coeficientes de amortización máximos se sustituyen por el resultado de multiplicarlos por 1,1. El nuevo coeficiente será aplicable durante la vida útil de los activos nuevos adquiridos en el período antes mencionado.
¿Algo más claro ahora? Puede que sigas teniendo dudas porque es un tema complejo y que tiene bastantes aspectos específicos a la hora de calcularlo.
Nuestra recomendación es que acudas a profesionales que te ayuden a calcularlo y te asesoren sobre cualquier duda o pequeño detalle que no tengas claro. En Rafael Marquina & Asociados puedes contar con un equipo especializado con conocimientos y experiencia en éste y otros temas, asegurándote que todo lo que se haga en cuanto a minoración por incentivos a la inversión será correcto.
Entre las últimas reformas del mercado laboral se encuentra la generalización del contrato indefinido para todo tipo de trabajos. Aunque existen los contratos temporales, éstos sólo se aplican en casos tasados legalmente.
Pero, como todo, el contrato indefinido tiene ventajas y desventajas para la empresa. ¿Quieres conocerlas? Vamos a ello
Ventajas del contrato indefinido para el empresario
Aunque pueda parecer que el contrato indefinido tiene más cosas negativas que positivas para la empresa, sobre todo por sus altos costes, tener personal fijo en la plantilla aporta una gran cantidad de ventajas de las que puedes beneficiarte.
Obtener bonificaciones
La mayoría de las bonificaciones relacionadas con la contratación de personal tienen como requisito formalizar un contrato indefinido con el trabajador. Así que, si vas a hacerlo, infórmate de todas las posibilidades en cuanto a ayudas a las que puedes acceder.
Toda ayuda viene bien, ¿no?.
Bonificaciones por conversiones de contrato de formación en alternancia en indefinido
Si tienes a un trabajador con un contrato de formación en alternancia y lo transformas en indefinido puedes beneficiarte de una bonificación de hasta 1.800 euros.
El importe final a percibir dependerá de si el trabajador es hombre o mujer.
Bonificaciones del contrato indefinido con personas con discapacidad
Existen ayudas de hasta 6.300 euros para contratar a personas que tengan una discapacidad.
Las empresas que formalizan contratos con personas discapacitadas pueden recibir una bonificación cuyo importe dependerá del tipo de discapacidad del empleado y también de su género.
Se puede solicitar la bonificación tanto para contratar trabajadores con discapacidad por tiempo indefinido a jornada completa y también a jornada parcial.
Las cooperativas de trabajo asociado también podrán solicitar esta bonificación cuando incorporen trabajadores con discapacidad como socios. Para ello, tienen que cumplir los siguientes requisitos:
Estar al corriente en el cumplimiento de sus obligaciones tributarias y de Seguridad Social. Esto deberá cumplirse tanto en la fecha de alta de los trabajadores como durante todo el tiempo durante el que se apliquen las bonificaciones correspondientes.
No haber cometido infracciones muy graves que no hayan prescrito y que excluyan del acceso a los beneficios derivados de la aplicación de los programas de empleo.
Bonificaciones para contratos indefinidos con parados de larga duración
Esta bonificación se aplicará cuando la empresa contrate de forma indefinida a personas desempleadas que hayan estado inscritas en una oficina de empleo al menos 12 meses de los 18 anteriores.
El importe que se recibe será de 1.300 euros al año en caso de los hombres y 1.500 euros al año si es una mujer.
El principal requisito que debe cumplir el empleador es el de mantener contratado al trabajador al menos 3 años desde que se inició la relación laboral.
Bonificaciones para contratos indefinidos con personas en situación de exclusión social
Una empresa que contrate a un trabajador considerado en situación de exclusión social podrá beneficiarse de una bonificación de la cuota de la Seguridad Social de 50 euros al mes durante 4 años.
Para ello, el trabajador no puede haber estado vinculado a la empresa en los últimos 24 meses anteriores mediante contrato indefinido o en los últimos 6 meses mediante un contrato de duración determinada.
Bonificación para contratos indefinidos con víctimas de violencia doméstica
Si contratas en tu empresa a una persona que ha sido víctima de violencia doméstica podrás aplicar una bonificación de 850 euros en las cuotas empresariales durante un periodo de 4 años.
Si la persona contratada ha sido víctima de violencia de género o de terrorismo, la bonificación es de 1.500 euros.
Además de estas bonificaciones existen muchas más ayudas relacionadas con la contratación indefinida, como el contrato al familiar de un trabajador autónomo.
Atraer el talento
Una empresa que tiene contratados a sus trabajadores de forma indefinida genera un compromiso por ambas partes, tanto el empleado como la empresa.
Además, se evita la rotación del personal y se genera un entorno de confianza donde los trabajadores son más productivos al realizar sus tareas.
Todo esto suele significar la atracción de nuevo talento porque se transmite a las personas que la empresa se preocupa por el bienestar de sus empleados.
Así, la empresa puede contar con personal más cualificado que les resulte interesante formar parte de equipo de trabajo con buen ambiente laboral y condiciones.
Menos trámites
Al no tener que renovar contratos o formalizar nuevos acuerdos con empleados, tener un contrato indefinido con la mayoría del personal reduce los trámites laborales.
Únicamente será necesario hacer alguna gestión en caso de que haya que hacer algún cambio, por ejemplo en el horario o la categoría.
Posibilidad de contar con trabajadores permanentes
Tener el personal necesario para una campaña temporal, por ejemplo, significa una tranquilidad en el sentido de no tener que iniciar un proceso de búsqueda y formación cada vez que tengas que contar con trabajadores.
Aunque sólo presten sus servicios durante un periodo de tiempo al año, la empresa los llamará para incorporarse y tanto los trabajadores como la empresa tendrán la seguridad de contar con ese acuerdo en vigor.
Desventajas del contrato indefinido para el empresario
Pero, a pesar de que hemos visto que los contratos indefinidos tienen una gran cantidad de ventajas, no todo es tan bueno.
Los contratos indefinidos tienen las siguientes desventajas para el empresario:
Dificultades financieras. En este caso, los recortes para ahorrar dinero son más complicados. Eso sí, siempre se puede recurrir al despido por causas económicas.
Cuantía y dificultad para despedir. La indemnización que hay que pagar al despedir a alguien con un contrato indefinido es de 33 días de salario por cada año de servicio. El máximo se sitúa en veinticuatro mensualidades. Este importe es mucho mayor que en el caso de los contratos temporales.
Desmotivación. Puede ocurrir que, en lugar de motivar al trabajador por tener un puesto permanente, se confíe y pierda la motivación. Esto repercute en el rendimiento diario y la productividad.
Rigidez en el mercado laboral. Al haber menos rotación y estar los puestos de trabajo ocupados de forma indefinida, dificulta la contratación de nuevos trabajadores. También limita la capacidad de adaptación de las empresas a los cambios del entorno económico.
Ahora ya conoces mejor el contrato indefinido y sus ventajas y desventajas para ti como empresario para que puedas valorarlo mejor antes de formalizarlo.
Si necesitas asesoramiento laboral y ayuda en todos los trámites de alta de los empleados, contratos, nóminas y seguros sociales cuenta con alguien con conocimientos y experiencia en el tema. En Rafael Marquina & Asociados tienen un equipo cualificado que estará ahí para todo lo que necesites.
Si tienes empleados en tu empresa seguro que te preocupan los gastos que estos generan y la posibilidad de que puedan producirse situaciones de baja por incapacidad temporal.
Pero, además, una de las cosas que más puede preocupar a una empresa o autónomo con trabajadores es quién paga las cotizaciones a la seguridad social en caso de baja.
Quién paga las cotizaciones a la Seguridad Social
Lo normal durante la vigencia de un contrato con un trabajador en el Régimen General de la Seguridad Social es que tanto trabajadores como empresas estén obligados al pago de las cotizaciones.
La cotización por contingencias comunes es responsabilidad de ambos y la empresa cotiza por los accidentes de trabajo y las contingencias profesionales.
En resumen, ambos pagan cotizaciones, aunque en distinto porcentaje.
La incapacidad temporal o baja del trabajador
Cuando un trabajador está de baja, la situación puede causar más dudas. Pero, además, no todas las bajas son iguales.
La incapacidad temporal es un derecho que tienen todos los trabajadores y que consiste en un periodo de tiempo en el que no acuden a su puesto de trabajo con justificación, por accidente o enfermedad.
Durante ese periodo, aunque no preste sus servicios, el trabajador sigue cotizando.
Existen cuatro tipos de bajas laborales:
Baja por enfermedad común. Cubre todas aquellas enfermedades que no están relacionadas con el ámbito laboral.
Baja por enfermedad profesional. Es la que se reconoce al trabajador cuando éste tiene una enfermedad que sea consecuencia de las funciones laborales que lleva a cabo.
Baja por accidente laboral. Se produce cuando el empleado sufre cualquier tipo de accidente realizando sus funciones o bien en el desplazamiento de casa al trabajo o del trabajo a casa.
Baja por maternidad o paternidad. Tiene como objetivo ayudar a conciliar la vida personal y familiar para hombres y mujeres y se da cuando nace un hijo.
¿Qué paga la empresa cuando un trabajador está de baja?
Aunque el trabajador no percibe salario, sí que existe una prestación para compensar esa falta de ingresos y, además, sigue cotizando a la Seguridad Social.
Los gastos que tiene la empresa cuando un trabajador está de baja son diferentes en función del tipo de incapacidad temporal de que se trate.
Si quieres saber cuánto paga la empresa por un trabajador estando de baja, te lo explico.
Baja por enfermedad común
Este tipo de baja funciona de la siguiente forma:
Los tres primeros días no cobra nada.
Del día 4 al día 20 cobra el 60% de la base reguladora
A partir del día 21 en adelante, el 75% de la base reguladora.
La empresa se hará cargo de pagar estos importes hasta el día 15 de baja, a partir del día 16 será la Mutua o el INSS quien realizará el pago de la misma.
La Seguridad Social se hace cargo del importe que está establecido por la normativa. Si en el convenio viene recogida una mejora, tendrá que pagarla la empresa.
Baja por maternidad o paternidad
Cuando la incapacidad temporal es derivada de la situación de maternidad o paternidad, el trabajador cobra el 100% de la base reguladora desde el primer día. Se tiene en cuenta la cotización de contingencias comunes.
El pago lo hace la Seguridad Social. La empresa no tiene ningún tipo de responsabilidad en este caso.
Baja por contingencias profesionales
En este tipo de baja, el trabajador cobrará el 75% del salario del trabajador.
La Seguridad Social no pagará nada. En este caso, es la empresa la encargada del pago de todo el importe, aunque puede ser que la mutua se encargue.
Baja por accidente laboral
Si lo que ha ocurrido es un accidente laboral, al igual que en el caso anterior, los pagos son responsabilidad de la empresa por completo.
Lo habitual es que el trabajador cobre el 75% del salario desde el primer día. Aunque también puede estar recogido en el convenio el derecho a una mejora. Todo tendrá que pagarlo la empresa, aunque podrá reclamarse a la Mutua la parte recogida en la normativa.
Quién paga las cotizaciones a la Seguridad Social en caso de baja
Como ya te he explicado anteriormente, además de la prestación, el trabajador cuando se encuentra de baja sigue cotizando.
El pago de los seguros sociales sigue siendo responsabilidad de la empresa durante un periodo máximo de 545 días.
También tiene que hacerle la empresa la correspondiente retención de IRPF y reservar su puesto de trabajo. Además de pagar lo que le corresponda en función del tipo de baja.
Los pagos a la Seguridad Social por parte de las empresas son para cubrir los porcentajes específicos sobre la nómina del trabajador para contingencias comunes, desempleo, formación profesional, y el Fondo de Garantía Salarial (Fogasa), además de las contingencias profesionales, variando este último porcentaje según la categoría del empleado.
Ahora ya sabes cómo funcionan todos los tipos de baja por incapacidad temporal y quién paga las cotizaciones a la seguridad social en caso de baja.
Si necesitas ayuda en la gestión de tus trabajadores o quieres asesoramiento y acompañamiento continuo en todo lo que tiene que ver con tu negocio, cuenta con el equipo de Rafael Marquina & Asociados. Sus conocimientos y experiencia harán que puedas despreocuparte de todo lo relacionado con los trabajadores, la fiscalidad y la contabilidad de tu empresa.
Cuando se trata de las Sociedades Limitadas, hacer un reparto de dividendos puede ser una tarea algo compleja. Además, hay muchas opciones y requisitos.
Para que lo tengas todo más claro, aquí te dejo una guía con todo lo relativo al reparto de dividendos de una sociedad.
Qué es un reparto de dividendos
La palabra dividendo viene del latín y significa cantidad a dividir.
En el ámbito mercantil los dividendos son la parte de los beneficios que la empresa reparte cada año entre sus accionistas.
Así que, los dividendos son las rentas que obtienen los titulares de las acciones por haber invertido en la empresa.
Pueden existir dividendos en las grandes empresas y en las pequeñas, tanto en las sociedades anónimas como en las limitadas.
No siempre se hace reparto de dividendos. Puede ocurrir que no haya habido beneficios o que se prefieran destinar a alguna necesidad que exista en la empresa.
En los estatutos de la sociedad se puede regular la forma de hacerlo pero no se puede excluir a un socio del reparto de dividendos. Es algo que está totalmente prohibido.
Lo que sí es posible regular es un reparto de dividendos no proporcional al número de acciones que tenga cada uno. Es lo que se llama la distribución de dividendos por cabeza, es decir, por cada persona.
Tipos de repartos de dividendos
Existe una gran variedad de tipos de repartos de dividendos.
Voy a explicarte los más habituales.
Dividendos ordinarios
Es la parte del beneficio que se reparte periódicamente y que viene de lo que la empresa ha obtenido durante ese tiempo.
Lo más común es que se haga un reparto de beneficios anualmente.
Dividendos extraordinarios
La característica principal de los dividendos extraordinarios es que no están relacionados con los beneficios de la empresa.
Se hace un reparto de rentas que no tiene que ver con el funcionamiento ordinario de la empresa.
Algunos ejemplos de motivos por los que se da es la venta de una parte de la empresa o de algún inmueble.
Dividendo a cuenta
Este tipo de dividendo es el que se obtiene del beneficio y la empresa acuerda entregarlo antes de terminar el ejercicio.
La dirección decide la cantidad que se va a repartir pero luego deberá ser aprobada la propuesta anual en la Junta de Accionistas.
Dividendos en acciones
La diferencia de este tipo de dividendos respecto a los anteriores es que, en lugar de hacerse el reparto en efectivo, se hace en acciones. Es decir, se le da a los beneficiarios del reparto una cantidad acordada de acciones como forma de pago.
Es un tipo de reparto de dividendos en especie.
Dividendos flexibles
Estos dividendos tienen una característica especial y es que los accionistas deciden cómo quieren recibir el dividendo al que tienen derecho.
Tienen diferentes opciones para elegir:
Efectivo. Se paga a un precio fijo que se haya establecido por la cotización de las acciones en los días previos al reparto.
Acciones nuevas.
Venta de derechos. El precio de la operación será el de la cotización en el momento de la venta.
Dividendos complementarios
Es un complemento que se paga en función de los beneficios que haya tenido la empresa.
Una vez que se hayan repartido los dividendos que tienen establecidos por derecho los accionistas es posible pagar los dividendos complementarios si todos están de acuerdo.
Requisitos para el reparto de dividendos
Para poder hacer un reparto de dividendos, las empresas tienen que cumplir unos requisitos.
Los principales requisitos para el reparto de dividendos son los siguientes:
El resultado al final del ejercicio tiene que ser positivo.
Tener cubierta la reserva legal.
Compensar las pérdidas de los ejercicios anteriores, si las hubiera, antes de proceder al reparto.
No tener un desequilibrio patrimonial.
El patrimonio neto de la sociedad no puede ser inferior al capital social ni antes ni después del reparto.
Hay que destinar un mínimo del 5% del importe del resultado para cubrir el fondo de comercio. Este requisito no será necesario para todas las sociedades, sólo si el fondo de comercio está en el balance de la compañía.
Los gastos de I+D, si existen, no pueden ser superiores al importe de las reservas disponibles.
Cuando se hace un reparto de dividendos con cargo a reservas voluntarias de la sociedad, es necesario cumplir los mismos requisitos que en el punto anterior. Esto suele ocurrir en las empresas que llevan años obteniendo resultados positivos al final del ejercicio. Los dividendos se reparten con cargo a las reservas que haya disponibles en la empresa.
Si se hace el reparto de dividendos a cuenta de beneficios futuros es necesario que se cumpla lo siguiente:
Redactar un informe contable en el que se establezca la evolución y liquidez de la compañía.
Cuando se cierre el ejercicio, el resultado tiene que ser superior al dividendo repartido o acordado. Además, hay que descontar los servicios legales antes del reparto.
Cómo se hacen los repartos de dividendos
Para el reparto de los dividendos de una sociedad limitada o anónima, hay que tener en cuenta diferentes fechas.
Las fechas son diferentes en cada caso en particular y hay que diferenciar especialmente entre:
Fecha de la aprobación del dividendo. Esta es la fecha de la de la Junta anual de accionistas. En la mayoría de sociedades en España se celebra en junio.
Fecha del pago o de los pagos. Suele ser una vez al año, pero puede ocurrir que se paguen anticipos como dividendos a cuenta o se reparta el importe en varios momentos a lo largo del año para ajustarse a la capacidad de tesorería de la empresa.
Una vez que las fechas están establecidas, el pago de dividendos se hace al cerrar formalmente las cuentas anuales. En ese momento, el Consejo de Administración o los administradores hacen una propuesta para el reparto de dividendos y la Junta General de Accionistas tiene que aprobar.
Pero existen alternativas al reparto de dividendos. Dependiendo del momento económico y de crecimiento de la empresa puede acordarse que los beneficios que se hayan obtenido se utilicen para invertirlos en la propia compañía en lugar de repartirlos entre los accionistas.
Si se aprueba el pago de dividendos, se divide el dinero que se ha acordado repartir entre el número de acciones que existen. De esta forma, se obtiene el importe por cada acción.
Después, cada accionista recibirá como cuantía total el resultado de multiplicar el número de acciones que tiene por el importe de cada acción.
Cómo tributa el reparto de dividendos de una Sociedad Limitada
Como cualquier renta que se percibe en España, hay que tributar por los dividendos. Estos importes se consideran capital mobiliario y se suman a la base imponible del ahorro.
El porcentaje que se aplica está recogido en la Ley de Presupuestos Generales del Estado de cada año. La escala para el año 2023 es la siguiente:
Rendimientos inferiores a 6.000 euros: 19%.
Rendimientos entre 6.000 y 50.000 euros: 21%.
Rendimientos entre 50.000 y 200.000 euros: 23%.
Rendimientos entre 200.000 y 300.000 euros: 27%.
Rendimientos superiores a 300.000 euros: 28%.
Ejemplo de repartos de dividendos
Como siempre, todo se ve y se entiende mejor con un ejemplo.
Pongamos que existe una Sociedad Limitada en la que hay 4 socios y un capital social de 200.000 euros. Este capital está dividido en 2.000 acciones de 100 euros cada una.
Al finalizar el ejercicio en curso, la empresa obtiene un beneficio de 500.000 euros y decide repartir 400.000 euros y dejar los 100.000 euros para las reservas.
Lo primero es calcular lo que corresponde de ese beneficio a cada acción, dividiendo los 400.000 euros de beneficio a repartir entre el número de acciones: 400.000/2.000= 200 euros por acción.
Con esto ya tenemos lo que se llama dividendo por acción, que es de 200 euros.
Suponiendo que las acciones estén divididas a partes iguales entre los 4 socios, tendrían 500 cada uno. En este caso que estamos viendo, recibirán unos dividendos de 100.000 euros. Éste es el resultado de multiplicar los 200 euros del dividendo por acción por las 500 acciones que tiene cada uno.
A esta cantidad hay que aplicarle el porcentaje de retención de IRPF establecido para los pagos de dividendos, que es del 19%.
Por tanto, cada accionista con un dividendo bruto de 100.000 euros, recibiría un ingreso en cuenta tras la retención de un total de 81.000 euros.
Cómo contabilizar un reparto de dividendos en una Sociedad Limitada
El reparto de dividendos en contabilidad siguiendo el ejemplo anterior, quedaría de la siguiente forma:
En el momento del reparto de beneficios:
500.000 (129) Resultado del ejercicio
a
Reserva (112) 100.000
Dividendo activo a pagar (526) 400.000
Cuando se haga el pago de los dividendos:
400.000 (526) Dividendo activo a pagar
a
Bancos (572) 400.000
Ahora ya tienes toda la información acerca del reparto de dividendos, los tipos y cómo hacerlo. Si cumples los requisitos y lo haces todo correctamente no tendrás problemas.
Pero si necesitas ayuda para hacer el reparto de dividendos y otras gestiones complicadas de tu sociedad, cuenta con personal cualificado para ello. En Rafael Marquina & Asociados hay un equipo con conocimientos y experiencia suficiente para encargarse de todo.
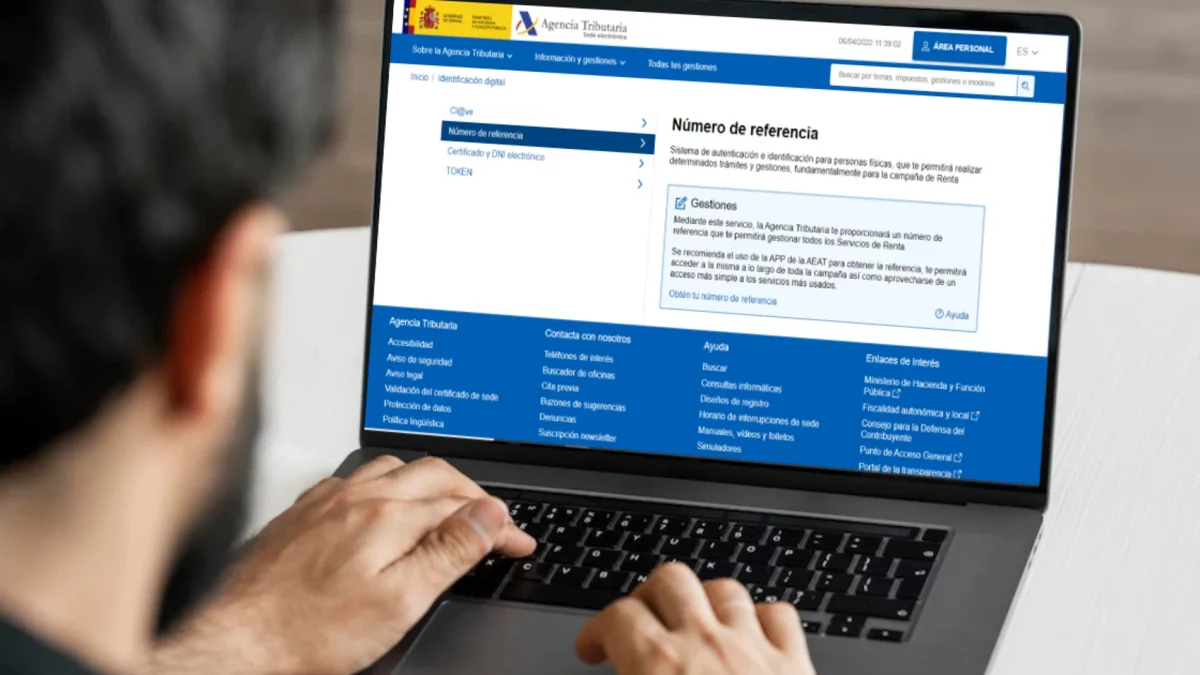
La declaración de la Renta de los autónomos trae muchas novedades este año. La primera de todas, que los más de 3.300.000 de emprendedores van a tener que hacerla obligadamente, como voy a contarte a continuación.
En esta guía te hablaré de las principales deducciones autonómicas y estatales de este año, de las mejores posibilidades para evitar que regales el dinero a Hacienda, y los errores más comunes que están cometiendo los autónomos al presentar su declaración.
¡Empezamos!
Obligación de presentar la Declaración de la Renta si eres autónomo
Debido a los cambios en el sistema de cotización de los autónomos desde el inicio de 2023, todos los autónomos que hayan estado de alta en ese ejercicio fiscal deberán presentar la declaración de la Renta en 2024.
No ha excepciones. No importa lo que se haya facturado, ni tampoco si solo estuvo de alta en el RETA un solo día en ese año.
Es una medida excepcional, ya que en años anteriores había que superar una cifra de facturación mínima para quedar obligados a presentar la RENTA a Hacienda.
Calendario de la Renta en 2024
Este año la Campaña de la Renta se ha adelantado un poco respecto a ejercicios anteriores, comenzando el 3 de abril. Además, acostumbrados a que siempre concluya con el fin de junio, también se modifica el plazo final, que esta vez será el 1 de julio.
Te muestro las fechas claves para los autónomos y aquellos casos en que no podrán acogerse a modalidades de asistencia de la Agencia Tributaria.
Fechas clave en la declaración de la Renta
3 de abril: comienza la campaña de la Renta.
29 de abril: Se podrá solicitar cita previa para confeccionar la Renta por teléfono.
7 de mayo: Hacienda comenzará a gestionar las rentas por teléfono.
29 de mayo: Se podrá solicitar cita previa para confeccionar la Renta de forma presencial.
3 de junio: Hacienda comenzará a atender citas presenciales para confeccionar rentas.
28 de junio: último día para solicitar la cita previa para confeccionar la Renta por presencial o por teléfono.
1 de julio: último día para presentar la declaración de la Renta.
Excepciones en la forma de declarar la Renta para los autónomos
Existen algunos casos que limitan la posibilidad de asistencia por parte de Hacienda a la hora de presentar la Renta. Son los dos siguientes:
Los autónomos que tributen por estimación directa no podrán confeccionar la Renta por vía telefónica.
Los autónomos que tributen por módulos solo pueden acceder a la asistencia telefónica y presencial siempre que no superen un determinado límite de ingresos.
Novedades en la Declaración de la Renta
Actualización de Renta Web
La Agencia Tributaria ha actualizado su herramienta RENTA Web Open. De este modo, los autónomos puedan adelantarse y saber con antelación cuánto deberán pagar este año en la declaración de IRPF, o si les saldrá a devolver.
Rectificar la Renta será más fácil
Hacienda ha simplificado el trámite para efectuar correcciones en la declaración a posteriori. Hasta ahora existían dos modelos distintos en función del tipo de corrección. Desde este año solo será uno para toda posible corrección, como, por ejemplo, añadir alguna deducción más que se nos hubiese olvidado.
Deducciones en la Renta específicas para autónomos
Aquellos autónomos que tributan por estimación directa simplificada puede añadir 2.000 euros al año de deducción por gastos de difícil justificación, y se aplicará el 7%.
Además, los autónomos con planes de pensiones se podrán deducir hasta 4.250 euros.
Deducciones autonómicas en la Declaración de la Renta
Las deducciones autonómicas suponen una de las mejores oportunidades para ahorrar dinero si se saben aprovechar. Puedes echar un ojo a todas las deducciones existentes en el Manual actualizado de la Renta de Hacienda.
Este año, la comunidad valenciana se lleva la palma con una enorme lista de posibilidades de deducir gastos, pero el resto de comunidades no se quedan cortas.
Deducciones autonómicas más sorprendentes
Según qué comunidad autónoma, podrás encontrar deducciones posibles muy inesperadas, como las siguientes:
Gastos médicos.
Gimnasio u otras actividades deportivas.
Inversión en internet de alta velocidad.
Gastos en gafas y lentes de contacto.
Emprendedores con menos de 35 años.
Instalación de dispositivos de ahorro de agua.
Gastos de guardería.
Compra de vehículos eléctricos.
Ser viudo.
Presta mucha atención porque en esta campaña de la Renta las posible deducciones son de lo más variopintas.
Errores más comunes de los autónomos en la Declaración de la Renta
En la Declaración de la Renta de los autónomos se dan errores que provocan pérdidas de tiempo, de dinero, e incluso sanciones en algunos casos. Te enseño los tres errores más comunes por orden de importancia.
Enviar el borrador de la renta
Confiar en el borrador del la Renta es algo que solo se pueden permitir los trabajadores por cuenta ajena, y aún así recomendamos no hacerlo. Es fácil que haya datos desfasados, o deducciones no aprovechadas.
En el caso de los autónomos, enviar un borrador es, directamente, un grave error. El motivo es que el apartado de Rendimiento de Actividades Económicas suele aparecer incompleto (y con «suele» me quedo corto).
Enviar un borrador sin más, en el caso de los autónomos, es garantía casi absoluta de tener que rehacer la declaración y presentar una rectificativa.
Este error es muy común en trabajadores en estado de pluriactividad que el año anterior se dieron de alta en el RETA por primera vez. ¿El motivo? Ven muchos números en el borrador bien colocados y un resultado final muchas veces favorable y coherente. ¡Pero no! esos datos solo contemplan sus rendimientos como asalariados.
No consultar las deducciones autonómicas
Las deducciones autonómicas son las grandes desconocidas. Y no porque no se sepa que existen, sino porque a veces no comprendemos su alcance, a lo que se refieren, o si nuestro caso es susceptible de entrar en esa deducción.
Todos los años cada comunidad autónoma sorprende con una nueva deducción y es necesario revisar si podemos acogernos a alguna de ellas. Pueden suponer miles de euros en algunos autónomos.
No añadir reducciones y deducciones generales
Los apartados de reducciones y deducciones son el lugar del documento que nos permitirán ahorrar impuestos. No se trata de deducciones autonómicas, sino de las estatales.
Algunas de ellas son bien conocidas por los asesores y se repiten todos los años, pero de tanto en tanto surge alguna novedad, y sin asistencia profesional pocos autónomos y particulares se aprovechan de este apartado.
En la época en la que vivimos muchas personas prefieren evitar los desplazamientos y rigideces y ganar dinero desde casa.
Si es tu caso, que si estás leyendo esto seguro que lo es, debes saber que las obligaciones con Hacienda y la Seguridad Social también se aplican en este tipo de trabajos.
Cómo ganar dinero desde casa
Actualmente, muchas profesiones pueden hacerse desde casa, con la ayuda de internet.
Existen tantas opciones como ideas se te puedan ocurrir. Aquí te dejo algunas para que te inspires:
Trabajar como freelance, es decir, prestando servicios a empresas o a otras personas.
Dar clases virtuales. Si tienes cualquier tipo de conocimiento puedes dar clases virtuales para alumnos en cualquier lugar del mundo.
Crear un curso online. Puedes crear el material para enseñar y publicarlo en algún sitio web o plataforma online para que los interesados lo compren.
Ofrecer consultoría online. Como profesional que domina un tema o sector específico de conocimiento puedes ayudar a otras empresas o personas.
Crear un blog. Hablar sobre un asunto concreto en tu blog y rentabilizar el contenido.
Ser un youtuber. Si se hace de forma correcta es posible ganar una importante cuantía mensualmente.
Crear un producto digital. Cualquier producto que pueda ser creado en formato digital y distribuido por internet, como ebooks, vídeos o música.
Implicaciones de ganar dinero desde casa
Aunque ganar dinero desde casa tiene muchas ventajas, debes tener claro que también genera sus obligaciones, tanto con la Agencia Tributaria como con la Seguridad Social. En ambos casos es importante conocerlas y estar al día con ellas.
Obligaciones con Hacienda
Las principales obligaciones con la Agencia Tributaria si quieres ganar dinero desde casa van en relación con el Impuesto sobre la Renta de las Personas Físicas (IRPF) y con el Impuesto sobre el Valor Añadido (IVA).
IRPF
En este tributo se considera hecho imponible todo rendimiento de actividades económicas, de acuerdo con la normativa que lo regula.
La Ley del IRPF define como rendimiento de actividades económicas aquellos que procedan del trabajo personal y del capital, o de uno solo de los factores. Además tienen que suponer la ordenación por cuenta propia de los medios de producción y de los recursos humanos, siempre que tengan la finalidad de intervenir en la producción o distribución de bienes o servicios.
Quizás esta definición es algo confusa y no te quede del todo claro, es normal jeje. Pero te aclaro que se incluyen en este tributo los rendimientos de las actividades de comercio y prestaciones de servicios, incluidas las profesiones liberales, artísticas y deportivas.
La normativa reguladora establece una cantidad a partir de la que es obligatoria la declaración de los ingresos. Actualmente, los rendimientos no necesitan ser declarados si su cuantía en el ejercicio no supera los 22.000 euros anuales. Pero el límite para estar obligados a declarar rentas procedentes de actividades económicas es de 1.000 euros anuales.
En relación con todo esto, cuando se habla de rendimientos se hace referencia a los ingresos menos los gastos necesarios para obtenerlos, es decir, a los rendimientos netos.
Por otro lado, la obligación de declarar no implica necesariamente tener que pagar pues se habrá adelantado el 20% trimestralmente.
IVA
Quedan gravadas por este impuesto las entregas de bienes o prestaciones de servicios que hacen los empresarios y profesionales, entendiéndose como tal las personas o entidades que realicen actividades empresariales o profesionales.
Ya te he explicado que el comercio y la prestación de servicios se consideran hecho imponible. Por ello, también estarán sujetas al IVA salvo que sean esporádicas, gratuitas o estén declaradas como exentas por la normativa.
Así, la gran mayoría de los empresarios y profesionales estarán obligados a presentar declaraciones trimestrales, salvo excepciones como el régimen de recargo de equivalencia.
El mejor consejo que puedo darte, tanto para el IRPF como para el IVA, es que cumplas con la normativa de aplicación vigente. Es mucho mejor hacer los pagos obligatorios en el plazo establecido que tener que hacerlo con sanciones una vez que Hacienda haga una liquidación tras una comprobación.
Aunque esa recomendación se hace extensible a todo tipo de empresas, los comercios online son especialmente vulnerables por la visibilidad que tienen y debido a que todas sus operaciones se suelen hacer mediante pagos bancarios.
Además, Hacienda tiene cuatro años para hacer comprobaciones, por lo que cada vez tendrá más medios para hacerlo.
Obligaciones con la Seguridad Social
En cuanto a las obligaciones con la Seguridad Social, existen algunas diferencias con respecto a lo que hemos visto de Hacienda.
Para considerar que una persona física es un autónomo debe realizar de forma habitual, personal y directa una actividad económica con fines lucrativos y sin sujeción a un contrato laboral.
La única duda que podría surgir en cuanto a si ganar dinero desde casa a través de la venta de un bien o servicio genera la obligación de darse de alta en el Régimen Especial de Trabajadores Autónomos (RETA) es en cuanto a la habitualidad.
En relación a este tema algunos tribunales establecen que no es obligatorio el alta en el RETA en los casos en que las rentas anuales no superen el Salario Mínimo Interprofesional. Sin embargo, la Seguridad Social puede requerir el alta al comprobar que existe una actividad en funcionamiento en la Agencia Tributaria o tramitar un alta de oficio.
Es por ello que el mejor consejo en este tema es tramitar el alta en la Seguridad Social para la actividad económica aunque no se supere el SMI. Más aún cuando existe la posibilidad de aplicar la tarifa plana durante el primer año y la cuota no es muy elevada. También es posible el alta por temporadas, si es el caso.
Si decides no tramitar el alta de autónomo por no superar la cuantía anual del Salario Mínimo Interprofesional debes tener pruebas de ello por si fuera necesario probarlo ante una inspección o requerimiento de la Seguridad Social.
Yo ya te he avisado de lo que debes hacer si quieres ganar dinero desde casa y cumplir con tus obligaciones con Hacienda y Seguridad Social, ahora está en ti cumplirlas si no quieres enfrentarte a la furia de ambos organismos.
Si necesitas asesoramiento para tu alta en la Agencia Tributaria y en el RETA, nosotros podemos ayudarte. Contacta y te daremos las soluciones a tus problemas.
Aunque existen diversas fórmulas en función del caso en concreto, el alta de un autónomo colaborador familiar es lo más común cuando incluimos en plantilla a un familiar. Sin embargo, para acogerse a esta modalidad y a las bonificaciones aplicables, deben cumplirse una serie de requisitos.
Te hablaré del concepto que recoge ser autónomo colaborador, de los requisitos necesarios, las ventajas fiscales y las obligaciones e impuestos tanto del autónomo colaborador, como del autónomo titular que lo contrata.
Además, repasamos las excepciones para contratar a un hijo menor de 30 años en el régimen general, sin necesidad de que este tenga que darse de alta en el régimen de trabajadores por cuenta propia. Por supuesto, haremos especial hincapié en las novedades en torno a la figura del autónomo colaborador familiar. Ahora tienes más opciones en cuanto a contratación y bonificaciones.
Qué es un autónomo colaborador familiar
Un autónomo colaborador es un familiar directo que depende económicamente, pertenece a la unidad familiar y está empleado en el negocio del autónomo titular.
En resumen, un autónomo colaborador es un familiar directo del trabajador autónomo titular que trabaja para él.
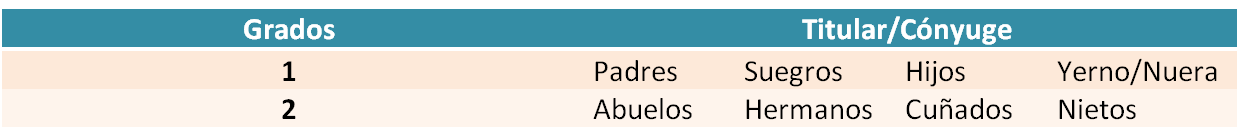
La figura del autónomo colaborador se aplica cuando un trabajador por cuenta propia o autónomo contrata a familiares próximos, con relación de consanguinidad o parentesco hasta segundo grado, y que no desarrollen actividad por cuenta ajena adicionalmente.
Requisitos para dar de alta a un autónomo colaborador en la Seguridad Social
Para poder dar de alta a un autónomo colaborador familiar en la Seguridad Social se deben cumplir ciertos requisitos:
Trabajar para un autónomo titular de un negocio con el que se tenga un lazo cercano, siendo cónyuge (matrimonio o parejas de hecho que acrediten que han convivido al menos 5 años), hermano o hijo (incluido el caso de adopción), padre, madre, y, en definitiva, cualquier tipo de parentesco ascendente o descendente hasta segundo grado, este incluido. Por tanto, no podrán acogerse a la figura de autónomo colaborador sobrinos, tíos, primos, biznietos y demás.
Ser mayor de 16 años
Que convivan en su hogar y estén a su cargo, es decir, pertenecer a la unidad familiar y depender económicamente del titular del negocio.
Desarrollar actividad en el centro de empresa de forma habitual, es decir, que no se trate de trabajos puntuales o esporádicos
No estar empleado como asalariado por cuenta ajena en otro negocio. Si el familiar tiene un trabajo por cuenta ajena en otra empresa, Seguridad Social va a entender que no existe dependencia económica y por ende que no corresponde acogerse a la figura del autónomo colaborador.
Cabe mencionar que la figura del autónomo colaborador no es sólo una opción viable, sino que, en algunos casos, como cuando estás casado y trabajas en el negocio cuyo titular es tu pareja, el alta autónomo colaborador es obligatoria.
El caso de las parejas de hecho es más controvertido. Han existido números cambios durante años, pero finalmente sí se puede contratar como autónomo colaborador a la pareja de hecho.
Ventajas fiscales del autónomo colaborador familiar
Sorpresita. Si te das de alta como autónomo colaborador estarás automáticamente exento de obligaciones fiscales trimestrales. Es decir, no tendrás que hacer presentaciones de impuestos trimestrales de IVA e IRPF, Ya que como indicábamos anteriormente no constaras como obligado tributario en hacienda.
Y es que, aunque formas parte del régimen especial del RETA, en el plano fiscal tributas en las mismas condiciones que un asalariado o trabajador por cuenta ajena.
Al percibir a través del autónomo titular tus ingresos en forma de salario, como autónomo colaborador declararás tus impuestos como rendimientos del trabajo, no como rendimientos de una actividad económica.
No olvides que, como trabajador por cuenta propia, el autónomo colaborador no accede al derecho al paro en las mismas condiciones que un asalariado, aunque puede acogerse al paro para autónomos (cese de actividad) una vez haya cotizado 12 meses en el RETA, y siempre que cumpla determinados requisitos.
Bonificaciones en la cuota del autónomo colaborador
Dar de alta a un autónomo colaborador conlleva una serie de ventajas y bonificaciones.
Ten muy en cuenta que para beneficiarte de esta bonificación deberás ser nuevo autónomo y que, por ende, tendrás que asegurarte de solicitarla en el momento de registrar el alta como trabajador por cuenta propia.
¿En qué consiste la bonificación en la cuota autónomo colaborador?
Pues mira, resulta que durante un período de 18 meses desde el momento del alta tu cuota como autónomo se reducirá un 50%. Esto es, que tu cuota mensual a pagar en la Seguridad Social oscilará en torno a los 153 euros
En adelante, los 6 meses posteriores tu cuota se verá reducida un 25%, quedándose en 229,50 euros la cuota como autónomo colaborador, en lugar de los 312€, que es la cuota mínima para esta figura para una base de cotización mínima de 1000€.
Entre los requisitos para acogerse a la bonificación, no haber estado de alta en RETA en los 5 años anteriores, no haber sido beneficiario de esta medida anterior mente y que colaboren con el autónomo titular de la explotación mediante la realización de trabajos en la actividad de que se trate.
Nuevas bonificaciones a la contratación de familiares
La Ley de Reformas Urgentes del Trabajo Autónomo introdujo la posibilidad de que los trabajadores por cuenta propia pudieran contratar a familiares hasta segundo grado (cónyuge, padres, hijos, hermanos, abuelos, suegros, nietos, yernos y nueras), aplicando una bonificación del 100% sobre la cuota empresarial por contingencias comunes durante un año, cuando la contratación sea indefinida.
Estas no se verán afectadas por factores como el número o el perfil del familiar contratado. Es decir, antes sólo se podía contratar a jóvenes menores de 30 o un familiar menor de 45 años.
Para que se pueda acceder a esta opción, el autónomo no debe haber realizado despidos bien por causas objetivas o despidos disciplinarios que hayan sido declarados improcedentes o despidos colectivos que hayan sido declarados no ajustados a derecho en los 12 meses anteriores. Además, el acuerdo de trabajo debe prolongarse durante 6 meses.
De cualquier modo, la posibilidad de contratación por esta vía queda sujeta a los criterios de la Seguridad Social.
Dar de alta a un autónomo colaborador en la Seguridad Social
Como te decía ser autónomo colaborador implica una serie de ventajas que van más allá de la bonificación en la cuota. En cuanto a los trámites para gestionar el alta como autónomo familiar, la cosa se simplifica dado que no será necesaria el registro en Hacienda, sino que basta con hacerlo en el RETA (Régimen Especial de Trabajadores Autónomos).
¿Qué tienes que hacer? Bastará con presentar el modelo TA0521/2 en la Seguridad Social, es decir, del trámite específico de Solicitud de alta en el régimen especial de autónomos – Familiar colaborador del titular de la explotación.
Ve preparando:
El libro de familia
Certificado de convivencia o padrón municipal
DNI
Copia del alta en Hacienda del autónomo titular
Y ya está.
Obligaciones del autónomo titular ante el autónomo colaborador
Como autónomo titular, ten en cuenta que el sueldo que reciba el autónomo colaborador debe quedar recogido en nómina y reflejar una cuantía en línea con la categoría y el convenio vigente que regule su actividad profesional.
Además, normalmente, es el propio familiar colaborador quien asume el pago de su cuota de autónomo colaborador ante la Seguridad Social. En ese caso, para el autónomo titular del negocio no puede ser considerado gasto.
No obstante, en algunos casos, el autónomo titular del negocio asume el pago de la cuota y la incluye como salario del familiar.
Si el titular paga de su cuenta bancaria la cuota, para el autónomo colaborador será retribución en especie y se considerará gasto deducible para el titular junto con el resto del salario.
Si el titular le diera el dinero en metálico, para que el colaborador pagara esa cuota RETA, la renta sería mayor salario e igualmente deducible.
¿Puede un autónomo titular contratar por cuenta ajena a su cónyuge o familiares de primer o segundo grado?
Pues sí. Dado el caso en el cual, por ejemplo, uno de los cónyuges trabaje por cuenta ajena y también pretenda currar en el negocio de su pareja, entonces el autónomo titular podría contratarlo también como asalariado y no como autónomo colaborador.
En estos casos excepcionales, el autónomo titular tendrá que demostrar ante la Seguridad Social, de ser necesario, que la pareja o el familiar de primer o segundo grado cumplen con los requisitos de un asalariado (art. 12 LGSS).
La documentación a presentar sería el contrato laboral y la categoría profesional a la que pertenece. Asimismo, el sueldo que recibe, la jornada laboral y acreditación de que no viven en el mismo domicilio, ni existe dependencia económica con el autónomo titular del negocio.
Debe poder demostrarse todo esto para poder realizar este tipo de contratación, ya que lo normal es que sea autónomo colaborador.
¿Puedo contratar a mi hijo en el régimen general?
Efectivamente. Si eres autónomo titular y tienes intención de ofrecer trabajo a tu hijo menor de 30 tienes ante ti dos alternativas: contratarlo como asalariado en el régimen general, o bien tramitar su alta autónomo colaborador.
Mencionar que si tu hijo cuenta con una discapacidad psíquica del 33% o más, o física del 65% como mínimo, aun teniendo más de 30 años, podrás optar a contratarlo como asalariado.
El hándicap de todo esto es que la cotización como asalariado de un hijo, le excluye de una futura prestación por desempleo.
¿Un familiar colaborador puntual debe darse de alta?
Una colaboración puntual no conllevaría alta en ningún régimen puesto que se entendería como un trabajo de benevolencia o buena vecindad.
¡Pero cuidado!, un trabajo puntual es un día concreto, no tres semanas de trabajo. Si excedemos dicha puntualidad la sanción podría ser muy seria.
¿Cuánto tiempo tiene que estar de alta un autónomo colaborador familiar?
Es una pregunta que viene haciéndome de forma recurrente, así que lo aclaro. No hay límite de tiempo establecido para ser autónomo colaborador familiar, siempre y cuando se sigan cumpliendo los requisitos que te mencioné respecto a trabajar de forma continuada para el negocio de un autónomo titular, con el que se mantiene relación de consanguinidad o afinidad hasta grado dos inclusive.
Al final se trata de formar parte de la misma unidad familiar, para entendernos, y de que exista una relación de dependencia entre el autónomo titular y el autónomo colaborador.
Además, en caso de separación de hecho o divorcio, el cónyuge también perdería el derecho de acogerse a esta modalidad y dejaría de ser autónomo colaborador familiar.
Espero haber sido de ayuda. Si queda alguna duda ya sabes, como siempre, nuestra asesoría puede ayudarte con este trámite, y asesorarte sobre tus mejores oportunidades.
A los españoles de bien (que diría mi abuelo) nos enorgullece presumir de las grandezas agrícolas de nuestra tierra, como los olivos de Jaén y los naranjos valencianos, por citar algunas de las más conocidas. También de los éxitos de Rafa Nadal, pero eso no es a lo que vamos ahora.
La cuestión es que todo eso es posible gracias a esos autónomos agrarios que, no es por haceros la pelota, pero sois unos auténticos superhéroes desconocidos. No con capa, sino guadaña en mano
La modestia no es lo mío, así que te diré que yo soy un crack también pero en lo mío, que es la asesoría. Así que voy a contarte todo lo que tienes que saber sobre las obligaciones fiscales y con la Seguridad Social de los autónomos agrarios.
¡Tirando, que es gerundio!
¿En qué régimen de la Seguridad Social cotizan los trabajadores autónomos agrarios?
De forma general, los autónomos agrarios cotizan en el Régimen Especial de Trabajadores Autónomos (RETA).
Obligación de alta como autónomo agrario
Si cumplen los siguientes requisitos, cotizarán por el Sistema Especial para Trabajadores Autónomos Agrarios (SETA), que se encuadra dentro del RETA:
Ser titular de una explotación agraria y que al menos el 50% de su renta total proceda de esta.
No tener rendimientos netos anuales de dicha explotación que superen el 75% de la base máxima de cotización del Régimen General.
Dedicarse personalmente a las labores agrarias de la explotación, si bien se pueden tener trabajadores por cuenta ajena contratados.
Tienen que cotizar también en el SETA el cónyuge del titular de la explotación y sus parientes hasta el tercer grado, siempre que:
Sean mayores de 18 años.
Trabajen personalmente en la explotación.
No estén contratados por cuenta ajena.
¿En qué régimen de la Seguridad Social cotizan los hijos del autónomo agrario?
Los hijos del autónomo agrícola menores de treinta años, aunque convivan con él, podrán ser contratados por aquel como trabajadores por cuenta ajena. En caso contrario, deben ser autónomos colaboradores.
¿Existe Tarifa plana para el autónomo agrario?
Los trabajadores agrarios por cuenta propia pueden pueden disfrutar de la tarifa plana para autónomos, siempre que coticen en el RETA, y pagar solo 80 euros de cuota el primer año, en incluso el segundo si aún no superan el SMI.
También deben cumplir los requisitos para acceder a esta ayuda:
No haber estado dado de alta como autónomo en los últimos dos años (en caso de haber disfrutado esta bonificación en el pasado, el plazo será de tres años).
No ser autónomo colaborador. Los colaboradores tienen otras bonificaciones posibles.
No tener deudas con Hacienda y la Seguridad Social.
¿Cuánto paga un autónomo agrario sin tarifa plana?
No existen diferencias entre lo que paga un autónomo agrario y el resto de autónomos no societarios. En caso de no estar disfrutando de la tarifa plana, la cuota de autónomos estará fijada en el sistema de tramos en función de los ingresos reales.
¿Cómo cotizan los autónomos agrarios?
Veamos cuáles son las bases y tipos de cotización de los autónomos agrarios en el SETA.
Cotización por contingencias comunes
Los autónomos agrarios pueden cotizar por:
Cobertura obligatoria
Si eligen la cobertura obligatoria, los autónomos agrarios pueden escoger entre:
La base de cotización mínima del RETA, aplicándose un tipo de cotización del 18,75%; siempre que el trabajador haya optado por elegir como base de cotización una base comprendida entre 960,60 euros/mes y 1.152,60 euros/mes.
Una base de cotización superior, aplicándose un tipo de cotización de 26,50% a lo que exceda de la base mínima, cuando el trabajador cotizara por una base superior a 1.152,60 euros/mes.
Mejora voluntaria
Si lo desean, los autónomos agrarios pueden mejorar de forma voluntaria la cotización para la incapacidad temporal por contingencias comunes. En este caso se aplicará una base de cotización de:
El 3,3%, si no cotizan por cese de actividad.
El 2,8%, si cotizan por cese de actividad.
Contingencia profesionales
Para las contingencias de accidentes de trabajo y enfermedades profesionales, se aplicarán los tipos de la tarifa de primas establecida en la disposición adicional cuarta de la Ley 42/2006.
Los autónomos incluidos en este Sistema Especial que no hayan optado por la cobertura de la totalidad se les aplicará una cotización adicional del 0,1% para las prestaciones de riesgo durante el embarazo y riesgo durante la lactancia
En el supuesto de trabajadores que habiendo estado encuadrados en el Régimen Especial Agrario hayan pasado a incorporarse a este Sistema Especial y no hubiesen optado por la cobertura de la totalidad de las contingencias profesionales, se abonará en concepto de invalidez permanente, muerte y supervivencia, una cuota del 1%.
Para los trabajadores que de forma voluntaria se acojan a la cobertura de Cese de Actividad, el tipo de cotización aplicable será el 2,20 por ciento.
¿Por qué impuestos tributa el autónomo agrario?
Vamos a ver cuáles son los impuestos que tiene que presentar el trabajador autónomo agrario:
Impuesto sobre la Renta de las Personas Físicas (IRPF)
El autónomo agrario tributa por el IRPF. Puede elegir entre el régimen de estimación indirecta o el régimen de estimación objetiva (o por módulos).
Aquellos que superen los 250.000 euros de rendimientos íntegros durante el año anterior tendrán que tributar por estimación directa de forma obligatoria. Para hacer el cómputo se tienen en cuenta las subvenciones recibidas.
Impuesto sobre el Valor Añadido (IVA)
A los autónomos agrarios se les puede aplicar tres regímenes del IVA:
Régimen General
En este régimen, los autónomos agrarios se pueden deducir el IVA soportado al adquirir sus medios de producción. El impuesto se liquida por la diferencia entre el IVA soportado y el IVA repercutido.
Régimen simplificado
Se aplica a ciertas actividades agrarias en las que el volumen anual de facturación no supera 250.000 euros. Para tributar por el régimen simplificado del IVA es necesario no haber renunciado ni estar excluido del régimen de estimación directa del IVA.
Régimen especial de la agricultura, ganadería y pesca
Podrán estar en este régimen aquellos titulares de explotaciones agrícolas, ganaderas, forestales o pesqueras que no hayan renunciado ni estén excluidos del mismo.
La renuncia produce efectos durante un período mínimo de tres años y se entenderá prorrogada tácitamente en los años siguientes, salvo que sea revocada en el mes de diciembre anterior al año natural en que deba surtir efecto. Además esta determina la renuncia a la estimación objetiva de IRPF y la exclusión del régimen simplificado del IVA.
Se trata de un régimen voluntario al que se pueden acoger los agricultores que facturen menos de 250.000 euros al año. Este régimen consiste en que no es obligatorio repercutir ni liquidar y pagar el IVA por las ventas de los productos naturales obtenidos a través de las explotaciones, ni por las entregas de bienes de inversión que se utilicen en esta actividad, mientras no sean bienes inmuebles.
Hay una serie de excepciones:
Importaciones de bienes
Adquisiciones intracomunitarias de bienes
Operaciones en las que se invierta el sujeto pasivo
Los autónomos acogidos a este régimen reciben una compensación a tanto alzado por las entregas de productos naturales a otros empresarios que no están sujetos al mismo y que no realicen operaciones interiores exentas exclusivamente.
También se recibe esta compensación por las entregas intracomunitarias a personas jurídicas que no sean empresarios, y en las prestaciones de servicios que se incluyan dentro del régimen especial de la agricultura, ganadería y pesca.
¿Se puede ser autónomo agrario y agricultor sin ser autónomo al mismo tiempo?
Sí, no hay problema alguno al respecto. Un autónomo puede trabajar por su cuenta y para otra persona al mismo tiempo (si le da la vida para ello, vaya).
En estos casos se considera que existe una pluriactividad, ya que se está en varios regímenes de la Seguridad Social al mismo tiempo (el Régimen General y el RETA).
Déjame darte la enhorabuena. Admiro lo que haces, de corazón. ¿Qué haríamos sin vosotros los agricultores el resto de los mortales?
Y ahora te digo, por si ha llegado el momento de presentar los impuestos: estos trámites tienen «castaña», ya que de agricultura va la cosa. Pero no vale equivocarse, que aunque los de Hacienda también coman de lo tuyo, no te van a perdonar una.
Por eso, ¿Qué te parece si te centras en lo tuyo y dejas estos jaleos fiscales para los asesores de RAFAEL MARQUINA & ASOCIADOS? Hazme caso: todo el papeleo quedará en tan buenas manos como la cosecha en las tuyas.
Si las relaciones comerciales nacionales y sus tributos pueden ser un auténtico dolor de cabeza, el IVA intracomunitario puede hacer que quieras tirarte de los pelos.
Una adquisición intracomunitaria de servicios o de bienes puede complicar un poco los temas fiscales de tu negocio. Pero aquí estoy yo para ayudarte, como siempre.
Qué es una adquisición intracomunitaria de bienes y servicios
Se entiende por adquisición intracomunitaria de bienes y servicios cualquier compra por parte de empresarios de bienes o servicios a otros empresarios de otro estado miembro de la Unión Europea.
También son adquisiciones intracomunitarias:
La compra de bienes procedentes de otro Estado miembro cuando el vendedor sea empresario y el comprador una persona jurídica no empresario y el importe de las adquisiciones procedentes de los demás Estados miembros supere los 10.000 euros.
La compra de medios de transporte nuevos, procedentes de otro Estado miembro, cualquiera que sea el vendedor y el destinatario, incluyendo a los particulares.
La recepción de bienes del propio empresario desde otro Estado miembro, conocido como transfer.
No son adquisiciones intracomunitarias, entre otras:
Las compras efectuadas en un Estado miembro que tributen por el régimen especial de bienes usados, objetos de arte, antigüedades y objetos de colección. Estas operaciones tributan en el Estado de origen.
Las compras efectuadas a un empresario que se beneficie del régimen de franquicia en el Estado miembro desde el que se inicia el transporte.
Las ventas a distancia.
Las compras efectuadas en un Estado miembro de bienes que son instalados en la Península o Baleares antes de su entrega. Estas operaciones tributan por el IVA español.
Cómo tributan las adquisiciones intracomunitarias de bienes y servicios
Este tipo de operaciones tributan en el Estado miembro de destino y se informan en el modelo 349.
Entonces, la entrega de bienes en el país de origen está exenta de impuestos. Sin embargo, en el país de destino sí que habrá que tributar:
Adquisición intracomunitaria de bienes:
País de origen: Unión Europea → País de destino: España
Entrega intracomunitaria exenta → Adquisición intracomunitaria sujeta en España
Entrega intracomunitaria de bienes:
País de origen: España → País de destino: Unión Europea
Entrega intracomunitaria exenta → Adquisición intracomunitaria sujeta en destino
Como no existe un control aduanero del tráfico de estas mercancías, las adquisiciones intracomunitarias están sometidas al régimen de autoliquidación. Esto exige el cumplimiento de una serie de obligaciones formales y de información.
Obligaciones formales y de información en las adquisiciones intracomunitarias de bienes y servicios
Como ya te he explicado, las adquisiciones intracomunitarias de bienes y servicios están exentas de tributar en España pero sí que es necesario cumplir con otras obligaciones formales y de información.
Obligaciones formales en las adquisiciones intracomunitarias de bienes
Son sencillas y es muy importante llevarlas a cabo correctamente.
Obligaciones de facturación
Aunque no haya que tributar sí que es obligatorio emitir una factura correspondiente a la operación y registrarla en el libro de facturas correspondientes.
El sujeto pasivo deberá autoliquidar la operación, realizando el correspondiente asiento contable y contabilizando simultáneamente un IVA devengado y un IVA soportado, que será deducible si cumple los requisitos de los artículos 92 y siguientes de la LIVA.
NIF intracomunitario y censo VIES
Los sujetos que intervienen en estas operaciones deben quedar identificados de forma específica con el número de operador intracomunitario y estar dados de alta en el censo VIES (Value Added Tax-Information Exchange System).
Es responsabilidad del empresario que realiza la entrega intracomunitaria de bienes asegurarse de que el destinatario está registrado en el ROI como operador intracomunitario.
Desde 2020, se exige para la aplicación de la exención en las entregas intracomunitarias, que el adquirente disponga del NIF a efectos de IVA y que se hayan incluido las operaciones en el 349, modelo de declaración recapitulativa.
Obligaciones de información en las adquisiciones intracomunitarias de bienes
El artículo 93 de la Ley General Tributaria establece que las personas físicas o jurídicas, públicas o privadas, están obligadas a proporcionar a la Administración tributaria toda clase de datos.
En lo que se refiere a las operaciones intracomunitarias, esta obligación es la de presentar la declaración recapitulativa de operaciones intracomunitarias mediante el modelo 349.
El plazo de presentación será:
Mensual. Durante los primeros 20 días naturales del mes inmediato siguiente. Excepto el mes de julio que podrá presentarse desde el 1 de agosto al 20 de septiembre y la de diciembre que se presentará del 1 al 30 de enero siguiente.
Bimestral. Si al final del segundo mes de un trimestre natural el importe total de las entregas de bienes y prestaciones de servicios que deban consignarse en la declaración recapitulativa supera 50.000 euros.
Trimestral. Cuando ni durante el trimestre de referencia ni en cada uno de los cuatro trimestres naturales anteriores el importe total de las entregas de bienes y prestaciones de servicios que deban consignarse en la declaración recapitulativa sea superior a 50.000 euros.
Se incluyen también en la declaración las prestaciones intracomunitarias de servicios que se entiendan localizadas en sede del destinatario.
Las adquisiciones intracomunitarias de bienes y servicios son operaciones muy habituales en los negocios españoles. Por eso, tener claro cómo tributan es tan importante.
Si no quieres dolores de cabeza con este tipo de cuestiones, lo mejor es dejarlo todo en manos de un equipo de profesionales. Así tú podrás encargarte de lo que más te importa, tu negocio.
¿Has sentido alguna vez el temor de recibir una notificación de la Agencia Estatal de Administración Tributaria (AEAT)?
Para muchos autónomos, este puede convertirse en un momento de preocupación e incertidumbre, especialmente cuando se trata de una inspección de Hacienda que podría desencadenar una sanción posterior.
Es por eso que es crucial estar preparado y conocer en detalle la tabla de sanciones que Hacienda aplica. Para ello, te explicaré en este post las posibles multas que la Agencia Tributaria puede imponerte, su gravedad y cómo afectarían a tu negocio.
¡Pon tus cinco sentidos en este post! ¡Comenzamos!
Tipos de infracciones tributarias en la tabla de sanciones de Hacienda
Seguro que has oído hablar de la famosa tabla de sanciones de Hacienda para autónomos. Esta hace referencia a los tipos de infracciones que pueden desembocar en una multa. Pero antes de enseñarte la tabla, es necesario que conozcas los tipos de infracciones.
Como todo en esta vida, las multas pueden ir desde rascarte el bolsillo hasta suponer un duro golpe a la economía de tu negocio. Así que presta atención si no quieres verte envuelta en ninguna de ellas.
Infracciones leves
Las multas leves supondrán una multa del 50% de la basede sanción. Como ves, eso de leve no es tan cierto, o al menos no como lo esperabas. En fin, en la tabla de sanciones de Hacienda son consideradas infracciones leves:
Cuando la base de sanción es inferior o igual a 3000 euros, exista o no ocultación
Cuando la base de sanción es superior a 3000 euros pero no existe ocultación
Infracciones graves
En esta ocasión Hacienda sube la apuesta desde el 50 al 100% de la base de sanción. Se considerarán infracciones graves cuando se producen alguna de las siguientes situaciones:
Base superior a 3000 euros con ocultación
Infracción por cantidades retenidas por valor del 50% o más
Facturas, justificantes y documentos falsos del 10% de la base o menos
Contabilidad errónea con un porcentaje de entre el 10 y el 50%
Infracciones muy graves
Este tipo de sanción es para echarse a temblar (o llorar, lo que prefieras). En estos casos la tabla de sanciones de Hacienda aplica un mínimo del 100% y un máximo del 150% de la base imponible.
Utilización de medios fraudulentos mediante la llevanza de libros de contabilidad erróneos.
Infracción por cantidades retenidas que representen el 100% o más del valor.
Alegaciones para evitar la sanción impuesta por Hacienda.
Importante: En algunos casos la sanción puede conllevar la suspensión del ejercicio de la profesión, empleo o cargo público. Esta medida accesoria puede tener una duración mínima de 3 meses y una máxima de 12 meses.
¿Cómo decide Hacienda si son leves, graves o muy graves?
En la tabla de sanciones de Hacienda se especifican desde las infracciones más leves hasta las más graves. Sin embargo, en no pocas ocasiones, una sanción considerada leve puede acabar siendo una grave o muy grave.
Esto dependerá de una serie de situaciones que se pueden producir. Por este motivo, voy a enseñarte las circunstancias que Hacienda tiene en cuenta para calificar las infracciones y aplicar las sanciones correspondientes:
Al evaluar una infracción y determinar la sanción correspondiente, la Administración Tributaria considerará si nuestra conducta involucra alguna de las siguientes circunstancias:
Ocultación de datos: Se considera ocultación de datos cuando no presentamos nuestras declaraciones o si lo hacemos incluyendo operaciones ficticias o con importes falsos. Por ejemplo, si omitimos una serie de ingresos de nuestra actividad en la declaración anual de impuestos.
Uso de facturas, justificantes u otros documentos falsos o alterados: Esto ocurre cuando la utilización de estos documentos representa más del 10% del importe de la sanción.
Utilización de testaferros: Se produce cuando, con el propósito de ocultar nuestra identidad, hacemos figurar a nombre de otra persona (con o sin su consentimiento) la titularidad de bienes o la obtención de ingresos, entre otras acciones.
Empleo de medios fraudulentos: Se consideran medios fraudulentos las siguientes prácticas:
Incumplir de manera absoluta nuestras obligaciones de llevar la contabilidad (para empresarios en estimación directa normal en IRPF) o los libros contables.
Mantener diferentes contabilidades que se refieren a la misma actividad y al mismo periodo, impidiendo conocer la verdadera situación de la empresa.
Llevar de forma incorrecta los libros contables o los registros (para autónomos), falsificando importes, omitiendo operaciones o registrándolas en cuentas incorrectas.
La existencia de intencionalidad o negligencia: Si se demuestra que el contribuyente actuó de manera intencional para defraudar o si hubo una falta de diligencia en el cumplimiento de las obligaciones fiscales, esto puede aumentar la gravedad de la infracción y la sanción correspondiente.
La cuantía defraudada o el perjuicio económico causado: En muchos casos, la sanción está directamente relacionada con la cantidad de impuestos no declarados o defraudados. Cuanto mayor sea la cuantía, más grave será la infracción y, por lo tanto, la sanción.
La reincidencia: Si se han cometido infracciones fiscales en el pasado, esto puede influir en la calificación de la infracción actual. La reincidencia suele agravar la sanción, ya que demuestra una conducta reiterada de incumplimiento de las obligaciones tributarias.
La colaboración con Hacienda: Si el contribuyente colabora activamente con Hacienda en la regularización de su situación fiscal, puede tener un impacto positivo en la calificación de la infracción y la posible reducción de la sanción.
Tabla de sanciones de Hacienda
Voy a ir directo al grano. Si estás aquí es porque buscas una tabla de sanciones de Hacienda para autónomos y empresas, así que aquí te la dejo:
No presentar la declaración de impuestos
Leve
Entre el 50% y el 150% de la cuota defraudada
Presentar la declaración fuera de plazo
Leve
Entre el 1% y el 20% de la cuota tributaria
No llevar o no conservar los libros contables
Leve
Entre 150€ y 6000€
No emitir las facturas o emitirlas de forma incorrecta
Leve
Entre el 1% y el 50% de la base imponible
No comunicar el cambio de domicilio fiscal
Leve
Entre 150€ y 3000€
No ingresar las retenciones o tributos retenidos
Grave
Entre el 50% y el 150% de la cantidad retenida
Presentar las declaraciones con datos falsos
Grave
Entre el 50% y el 150% de la cuota defraudada
Fraude fiscal (ocultación de ingresos)
Muy grave
Entre el 50% y el 150% del importe defraudado
Impago de deudas tributarias
Muy grave
Entre el 50% y el 150% de la deuda
Utilización de facturas falsas o manipuladas
Muy grave
Entre el 100% y el 150% del importe de la factura falsa
Obstrucción a la actuación inspectora
Muy grave
Entre 1500€ y 60000€, sanciones accesorias y posible sanción penal
¿Puedo presentar una alegación para evitar una sanción de Hacienda?
Si consideras injusta una sanción de Hacienda, puedes presentar una alegación. Para ello deberás redactar un escrito con los detalles necesarios. Si tu alegación no es aceptada, tienes la opción de interponer un recurso.
Otra opción de evitar una sanción es presentar una declaración complementaria para corregir errores antes de que Hacienda se dé cuenta de tu error y te ponga la multa. En este caso, deberás pagar los impuestos adeudados junto con un recargo por demora que varía entre el 5% y el 20%, dependiendo del tiempo transcurrido.
Antes de presentar una alegación, es importante pararse a pensar y comprobar si realmente es injusta. Ten en cuenta que Hacienda ofrece la posibilidad de reducción por conformidad del 30% en la multa, por lo que debes evaluar si es conveniente recurrir o alegar según tus posibilidades de éxito.
En definitiva, la mejor manera de evitar una sanción de la tabla de infracciones de Hacienda es hacer las cosas correctamente. En la mayoría de ocasiones estos errores se cometen sin voluntariedad, debido al desconocimiento.
Por ese motivo, te recomiendo que cuentes con la ayuda de un asesor especializado que te ayude con todos los trámites. ¡Te salvará de más de un susto!
Usamos cookies para asegurar que te damos la mejor experiencia en nuestra web. Si continúas usando este sitio, asumiremos que estás de acuerdo con ello.